Переїзд до Німеччини майже завжди починається з одного й того ж практичного питання: як відкрити банківський рахунок. Без нього складно отримувати зарплату, платити за оренду, оформлювати соціальну допомогу чи навіть купити SIM-картку на післяоплаті.
Одна помилка в документах — і похід до банку розтягується на тижні, а то й місяці. Щоб цього уникнути, ми зібрали покрокову інструкцію, порівняння Sparkasse й онлайн-банків та ключові німецькі фрази для відділення.
Фінансовим центром Німеччини вважається Франкфурт-на-Майні, де розташовані штаб-квартири найбільших банків та Європейський центральний, проте відкрити рахунок в Німеччині можна в будь-якому місті країни — від Берліна до Мюнхена.
Які документи потрібні для відкриття рахунку
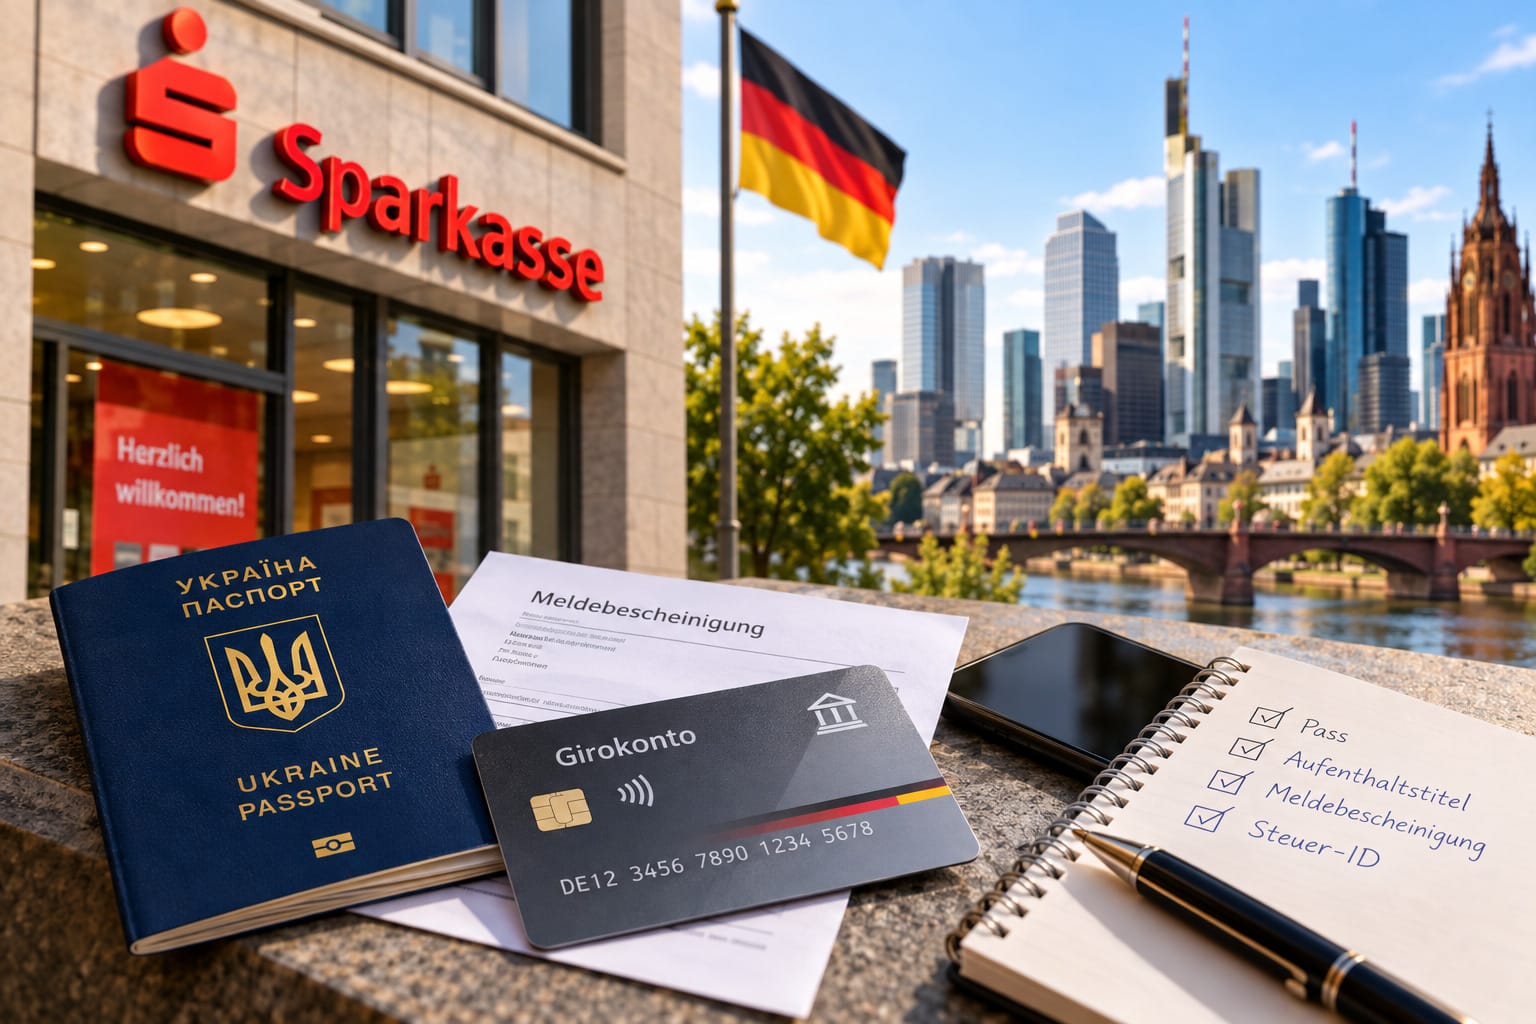
Перелік документів залежить від банку, але базовий набір майже завжди однаковий:
- дійсний закордонний паспорт або ID-картка;
- документ, що підтверджує статус перебування в Німеччині — віза, посвідка на проживання (Aufenthaltstitel) або довідка про тимчасовий захист;
- підтвердження адреси проживання (Meldebescheinigung або довідка з Bürgeramt);
- податковий номер (Steuer-ID), якщо він уже присвоєний;
- довідка про доходи чи місце роботи — не завжди обов’язкова, але банк може її запросити.
Деякі установи додатково перевіряють кредитну історію через SCHUFA, хоча для базового рахунку (Basiskonto) це, як правило, не є перешкодою. Закон про платіжні рахунки гарантує право на відкриття базового рахунку навіть без повного пакета документів, а частина банків спростила процедуру для українських біженців, дозволивши відкривати рахунок лише за паспортом або ID-карткою.
Girokonto чи Basiskonto: у чому різниця
Для повсякденного життя в Німеччині найчастіше відкривають Girokonto — поточний рахунок для отримання зарплати, переказів, оплати рахунків і покупок карткою. Умови такого рахунку банк визначає самостійно: це стосується плати за обслуговування, вартості картки, зняття готівки та інших послуг.
Інший варіант — Basiskonto, або базовий платіжний рахунок. Це особливо важливо для людей, яким банк відмовляє у звичайному Girokonto. За німецьким законодавством особа, яка законно перебуває в ЄС і не має іншого платіжного рахунку в Німеччині, за певних умов має право на Basiskonto. Причому відсутність постійної адреси чи посвідки на проживання сама по собі не виключає такої можливості.
Базовий рахунок дає змогу:
- отримувати та переказувати гроші;
- оплачувати рахунки й покупки;
- користуватися дебетовою карткою;
- вносити та знімати готівку.
Водночас Basiskonto не передбачає обов’язкового надання кредитної картки або дозволеного овердрафту.
Тому якщо німецький банк не погоджується відкрити звичайний рахунок, варто уточнити можливість оформлення саме Basiskonto nach dem ZKG.
Sparkasse чи онлайн-банк: що обрати
Банки Німеччини представлені як традиційними установами з розгалуженою мережею відділень, так і сучасними онлайн-сервісами. Sparkasse (Шпаркассе) — мережа, яка є майже в кожному місті країни. Для українців це зручний варіант: можна прийти особисто, отримати консультацію німецькою чи англійською, а іноді відкрити рахунок із перекладачем. Популярні також Deutsche Bank і Deutsche Postbank, а серед онлайн-банків — N26, DKB та Comdirect.
Онлайн-банки працюють повністю через застосунок. Вони приваблюють швидкістю: заявку можна подати з телефону за 15–20 хвилин, а підтвердження особи пройти через відеозв’язок, не виходячи з дому.
«Онлайн-банки зручні для першого місяця в країні, поки немає постійної адреси, але для отримання зарплати чи соціальних виплат роботодавці й відомства часто очікують рахунок у німецькому банку з локальним IBAN», — коментують фінансові консультанти, які супроводжують переселенців.
Щоб було легше зважити всі «за» і «проти», порівняємо обидва варіанти за ключовими критеріями:
| Критерій | Sparkasse (традиційний банк) | Онлайн-банк |
| Відкриття рахунку | Особисто у філії, за записом | Дистанційно, через застосунок |
| Ідентифікація особи | У відділенні банку | VideoIdent або PostIdent |
| Мова спілкування | Німецька, іноді англійська | Залежить від конкретного банку |
| Комісія за обслуговування | Зазвичай є, залежить від тарифу | Часто безплатне базове обслуговування |
| Готівкові операції | Каса та банкомати мережі | Тільки через партнерські банкомати |
| Швидкість відкриття | Кілька днів-тижнів (запис на прийом) | Від кількох годин до 1–2 днів |
Якщо вам важливі живі консультації та робота з готівкою — Sparkasse буде надійним вибором. Якщо ж головне — швидкість і простота, а також мінімальні комісії, практичніше обрати онлайн-банк.
На що звернути увагу перед підписанням договору
Нульова або низька плата за обслуговування не гарантує, що рахунок буде безплатним. У різних тарифах можуть по-різному оплачуватися картки, зняття готівки, перекази чи використання рахунку за кордоном.
Перед відкриттям рахунку перевірте:
- щомісячну плату;
- мінімальний розмір надходжень;
- вартість карток;
- де можна знімати готівку;
- комісії у валюті;
- умови переказів;
- вартість додаткових послуг;
- мобільний банкінг.
Умови різняться навіть між банками одного типу. Для об’єктивного порівняння можна скористатися безплатним сервісом BaFin для Girokonto та Basiskonto.
Покрокова інструкція відкриття рахунку
Загалом весь шлях від вибору банку до першого переказу коштів займає від кількох годин (в онлайн-банку) до кількох тижнів (у традиційному банку із записом на прийом). Ось із чого варто почати:
- Оберіть банк. Порівняйте тарифи, наявність філій поруч із домом та підтримку потрібної мови.
- Запишіться на зустріч (Termin). Для традиційних банків це можна зробити онлайн, телефоном або особисто у відділенні; для онлайн-банків цей крок пропускається.
- Підготуйте документи зі списку вище — оригінали та, за потреби, копії.
- Пройдіть ідентифікацію. Для верифікації особи банки зазвичай пропонують три способи: у відділенні банку, через VideoIdent (відеозв’язок) або через PostIdent, коли документи перевіряє персонал Deutsche Post у поштовому відділенні.
- Заповніть заявку та підпишіть договір про відкриття рахунку (Kontoeröffnungsantrag).
- Отримайте реквізити рахунку (IBAN) — зазвичай одразу після підписання договору, а фізичну дебетову карту надсилають поштою протягом кількох днів.
- Активуйте картку та онлайн-банкінг, щоб керувати рахунком через застосунок.
Після цього рахунок повністю готовий до використання — можна вказувати його реквізити роботодавцю, орендодавцю чи Jobcenter.
Німецька лексика, яка знадобиться в банку
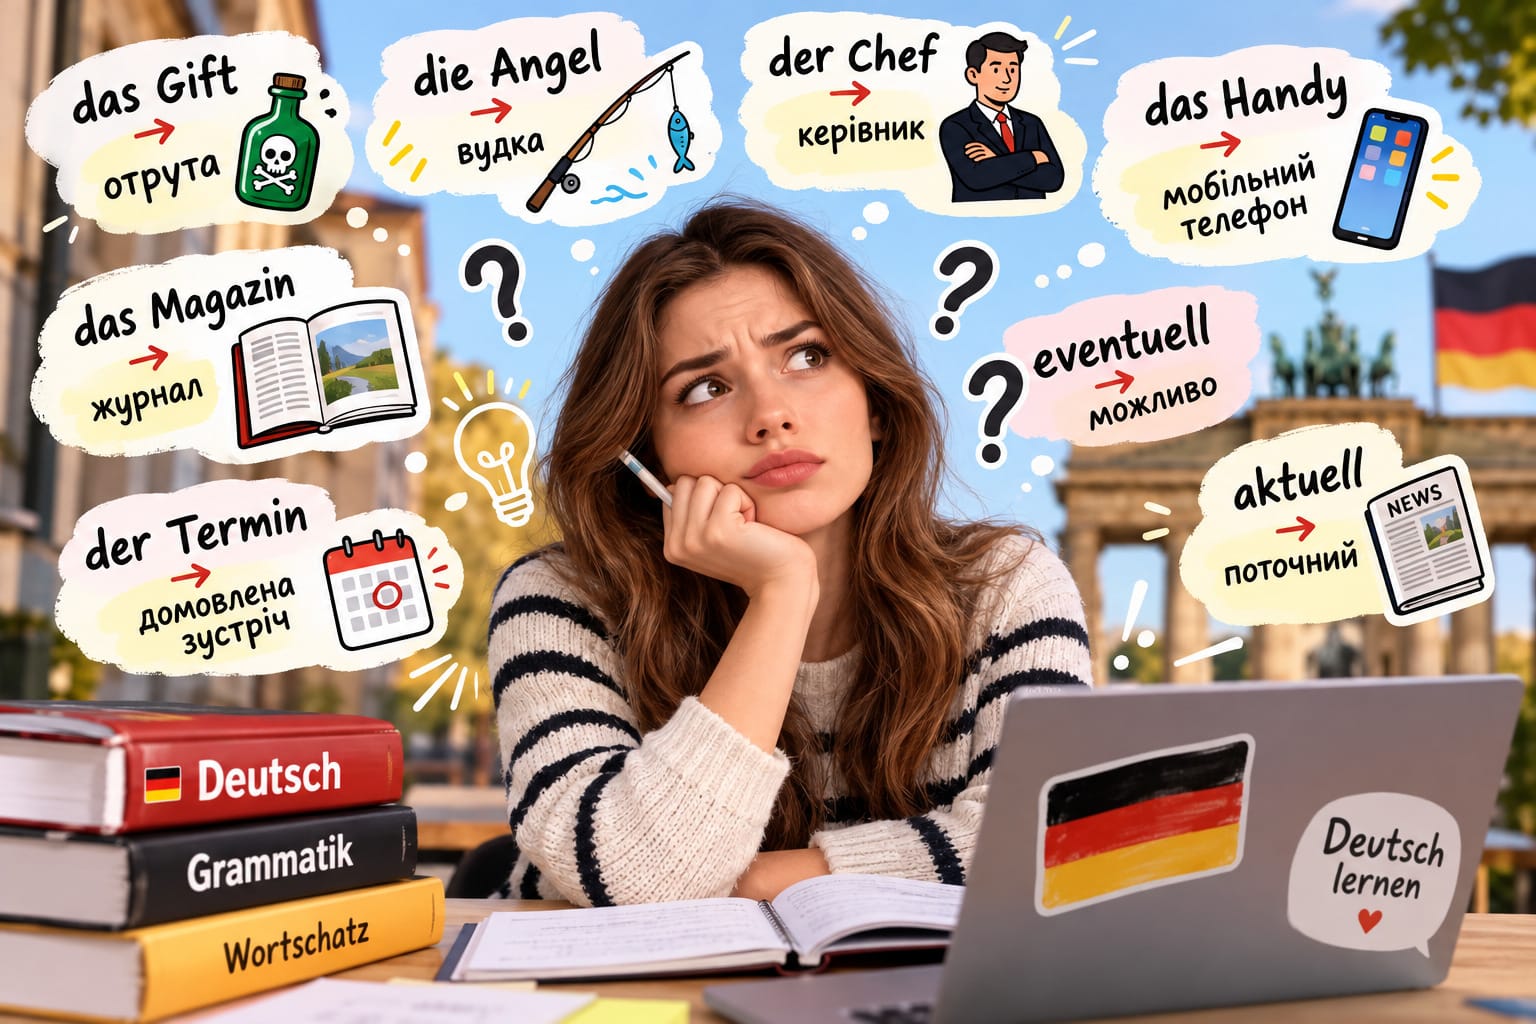
Похід до банку — гарна практика для тих, хто вивчає мову. Основні терміни:
- das Konto — рахунок;
- die Kontoeröffnung — відкриття рахунку;
- die EC-Karte / Debitkarte — дебетова карта;
- die Filiale — філія банку;
- die Überweisung — переказ;
- die Gebühr — комісія;
- der Kontoauszug — виписка з рахунку;
- die Meldebescheinigung — підтвердження адреси/реєстрації;
- die Steuer-ID — податковий номер;
- das Online-Banking — електронний банкінг.
Якщо хочете впевненіше почуватися не лише в банку, а й у будь-якій побутовій ситуації в Німеччині, варто підтягнути базову граматику й лексику — наприклад, на курсах німецької мови рівня A1 або рівня A2.
Типові складнощі і як їх уникнути
Більшість проблем під час відкриття рахунку виникають не через складність процедури, а через дрібні організаційні неточності. Ось на що варто звернути увагу заздалегідь:
- Відсутність запису на прийом. У великих містах черга в популярні відділення Sparkasse може розтягнутися на тижні — записуйтеся заздалегідь, одразу після приїзду.
- Мовний бар’єр. Якщо німецька чи англійська поки слабкі, візьміть із собою знайомого-перекладача або обирайте банк із підтримкою української мови.
- Блокування рахунку. Часто трапляється через невідповідність адреси в документах і в заявці — переконайтеся, що Meldebescheinigung актуальна.
- Плутанина з тарифами. Уважно прочитайте умови обслуговування: деякі рахунки безплатні лише за мінімального обороту коштів на місяць, інакше нараховується комісія.
- Відмова через неповний пакет документів. Якщо бракує посвідки на проживання, попросіть у банку саме базовий рахунок (Basiskonto) — його зобов’язані відкрити навіть у спрощеному порядку.
Якщо тримати ці нюанси в голові, візит до банку перетворюється зі стресу на звичайну формальність.
«Найчастіша помилка — приходити без запису й чекати, що рахунок відкриють одразу. Європейська директива дає українцям право на базовий рахунок навіть без повного пакета документів, але процес швидший, якщо все підготувати заздалегідь», — пояснюють консультанти міграційних центрів у Німеччині.
Висновок
Відкрити банківський рахунок у Німеччині цілком реально, якщо заздалегідь підготувати документи, обрати відповідний формат банку та уточнити умови обслуговування. Знання базових німецьких термінів допоможе краще зрозуміти договір, поставити питання консультанту й уникнути непорозумінь.
Якщо ви хочете легше адаптуватися до життя в Німеччині, знання мови стане не менш практичним інструментом, ніж розуміння місцевих правил. Почати можна з онлайн-курсу німецької мови. Більше матеріалів про життя, навчання й адаптацію в Німеччині — на головній сторінці Aura School.
FAQ
Чи можна відкрити рахунок у Німеччині без посвідки на проживання?
Так, завдяки праву на базовий рахунок (Basiskonto) банк зобов’язаний відкрити рахунок навіть за неповного пакета документів, зокрема біженцям і особам, які шукають захисту.
Скільки часу займає відкриття рахунку?
В онлайн-банку — від кількох годин до 1–2 днів, у традиційному банку на кшталт Sparkasse — від кількох днів до пари тижнів, залежно від запису на прийом.
Чи потрібен податковий номер (Steuer-ID) для відкриття рахунку?
Бажано, але не завжди обов’язково: частина банків приймає заявку без нього й додає номер пізніше після присвоєння.
Яка різниця між зарплатним рахунком і звичайним поточним рахунком?
Формально це той самий тип рахунку (Girokonto); «зарплатним» його називають, коли на нього регулярно надходить заробітна плата від роботодавця, іноді з окремими умовами обслуговування.
Чи можна користуватися українською банківською карткою в Німеччині замість відкриття рахунку тут?
Технічно так, але це супроводжується вищими комісіями за конвертацію та зняття готівки, тож для тривалого проживання відкриття німецького рахунку економічно вигідніше.
Чи мають німецькі банки представництва в Україні?
Прямих філій німецьких банків в Україні немає — рахунок відкривають особисто в Німеччині або дистанційно вже після в’їзду. Перекази з України здійснюються через кореспондентські рахунки й системи на кшталт SWIFT.