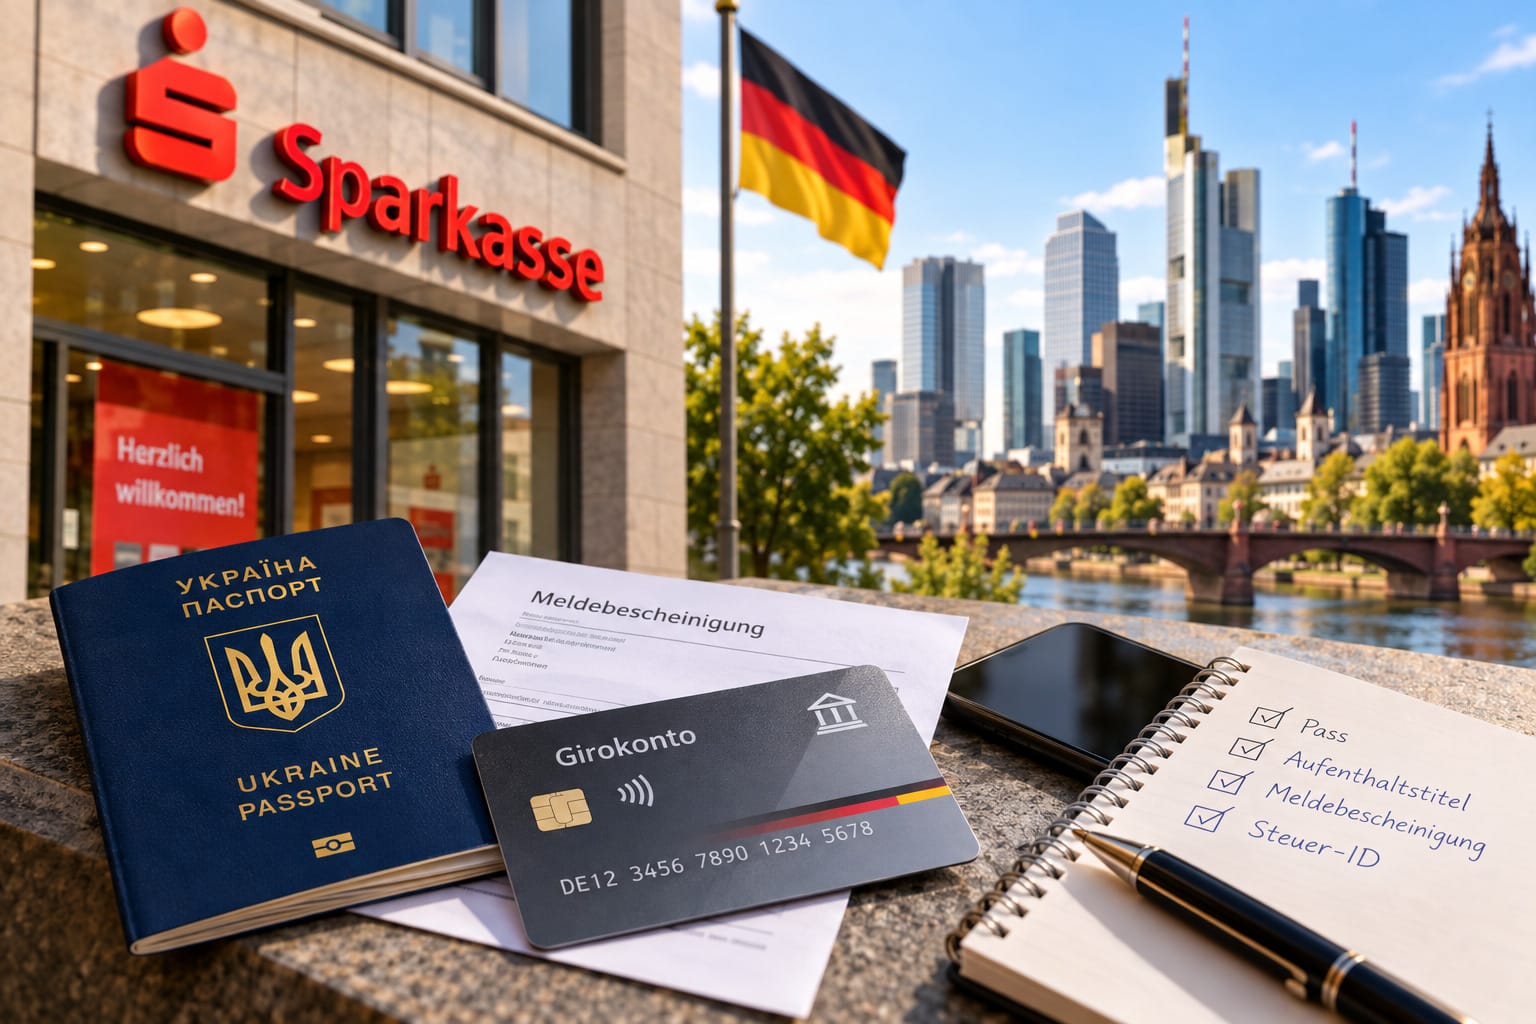
Переезд в Германию почти всегда начинается с одного и того же практического вопроса: как открыть банковский счет. Без него сложно получать зарплату, платить за аренду, оформлять социальную помощь или даже купить SIM-карту на постоплате.
Одна ошибка в документах — и поход в банк растягивается на недели, а то и месяцы. Чтобы этого избежать, мы собрали пошаговую инструкцию, сравнение Sparkasse и онлайн-банков, а также ключевые немецкие фразы для отделения.
Финансовым центром Германии считается Франкфурт-на-Майне, где расположены штаб-квартиры крупнейших банков и Европейский центральный банк, однако открыть счет в Германии можно в любом городе страны — от Берлина до Мюнхена.
Какие документы нужны для открытия счета
Перечень документов зависит от банка, но базовый набор почти всегда одинаков:
- действительный заграничный паспорт или ID-карта;
- документ, подтверждающий статус пребывания в Германии — виза, вид на жительство (Aufenthaltstitel) или справка о временной защите;
- подтверждение адреса проживания (Meldebescheinigung или справка из Bürgeramt);
- налоговый номер (Steuer-ID), если он уже присвоен;
- справка о доходах или месте работы — не всегда обязательна, но банк может ее запросить.
Некоторые учреждения дополнительно проверяют кредитную историю через SCHUFA, хотя для базового счета (Basiskonto) это, как правило, не является препятствием. Закон о платежных счетах гарантирует право на открытие базового счета даже без полного пакета документов, а часть банков упростила процедуру для украинских беженцев, разрешив открывать счет только по паспорту или ID-карте.
Girokonto или Basiskonto: в чем разница
Для повседневной жизни в Германии чаще всего открывают Girokonto — текущий счет для получения зарплаты, переводов, оплаты счетов и покупок картой. Условия такого счета банк определяет самостоятельно: это касается платы за обслуживание, стоимости карты, снятия наличных и других услуг.
Другой вариант — Basiskonto, или базовый платежный счет. Это особенно важно для людей, которым банк отказывает в обычном Girokonto. По немецкому законодательству лицо, законно находящееся в ЕС и не имеющее другого платежного счета в Германии, при определенных условиях имеет право на Basiskonto. Причем отсутствие постоянного адреса или вида на жительство само по себе не исключает такой возможности.
Базовый счет позволяет:
- получать и переводить деньги;
- оплачивать счета и покупки;
- пользоваться дебетовой картой;
- вносить и снимать наличные.
В то же время Basiskonto не предусматривает обязательного предоставления кредитной карты или разрешенного овердрафта.
Поэтому если немецкий банк не соглашается открыть обычный счет, стоит уточнить возможность оформления именно Basiskonto nach dem ZKG.
Sparkasse или онлайн-банк: что выбрать
Банки Германии представлены как традиционными учреждениями с разветвленной сетью отделений, так и современными онлайн-сервисами. Sparkasse (Шпаркассе) — сеть, которая есть почти в каждом городе страны. Для украинцев это удобный вариант: можно прийти лично, получить консультацию на немецком или английском, а иногда открыть счет с переводчиком. Популярны также Deutsche Bank и Deutsche Postbank, а среди онлайн-банков — N26, DKB и Comdirect.
Онлайн-банки работают полностью через приложение. Они привлекают скоростью: заявку можно подать с телефона за 15–20 минут, а подтверждение личности пройти по видеосвязи, не выходя из дома.
«Онлайн-банки удобны для первого месяца в стране, пока нет постоянного адреса, но для получения зарплаты или социальных выплат работодатели и ведомства часто ожидают счет в немецком банке с локальным IBAN», — комментируют финансовые консультанты, сопровождающие переселенцев.
Чтобы было легче взвесить все «за» и «против», сравним оба варианта по ключевым критериям:
| Критерий | Sparkasse (традиционный банк) | Онлайн-банк |
| Открытие счета | Лично в филиале, по записи | Дистанционно, через приложение |
| Идентификация личности | В отделении банка | VideoIdent или PostIdent |
| Язык общения | Немецкий, иногда английский | Зависит от конкретного банка |
| Комиссия за обслуживание | Обычно есть, зависит от тарифа | Часто бесплатное базовое обслуживание |
| Наличные операции | Касса и банкоматы сети | Только через партнерские банкоматы |
| Скорость открытия | Несколько дней или недель (запись на прием) | От нескольких часов до 1–2 дней |
Если вам важны живые консультации и работа с наличными — Sparkasse будет надежным выбором. Если же главное — скорость и простота, а также минимальные комиссии, практичнее выбрать онлайн-банк.
На что обратить внимание перед подписанием договора
Нулевая или низкая плата за обслуживание не гарантирует, что счет будет бесплатным. В разных тарифах могут по-разному оплачиваться карты, снятие наличных, переводы или использование счета за границей.
Перед открытием счета проверьте:
- ежемесячную плату;
- минимальный размер поступлений;
- стоимость карт;
- где можно снимать наличные;
- комиссии в валюте;
- условия переводов;
- стоимость дополнительных услуг;
- мобильный банкинг.
Условия различаются даже между банками одного типа. Для объективного сравнения можно воспользоваться бесплатным сервисом BaFin для Girokonto и Basiskonto.
Пошаговая инструкция открытия счета
В целом весь путь от выбора банка до первого перевода средств занимает от нескольких часов (в онлайн-банке) до нескольких недель (в традиционном банке с записью на прием). Вот с чего стоит начать:
- Выберите банк. Сравните тарифы, наличие филиалов рядом с домом и поддержку нужного языка.
- Запишитесь на встречу (Termin). Для традиционных банков это можно сделать онлайн, по телефону или лично в отделении; для онлайн-банков этот шаг пропускается.
- Подготовьте документы из списка выше — оригиналы и, при необходимости, копии.
- Пройдите идентификацию. Для верификации личности банки обычно предлагают три способа: в отделении банка, через VideoIdent (видеосвязь) или через PostIdent, когда документы проверяет персонал Deutsche Post в почтовом отделении.
- Заполните заявку и подпишите договор об открытии счета (Kontoeröffnungsantrag).
- Получите реквизиты счета (IBAN) — обычно сразу после подписания договора, а физическую дебетовую карту отправляют по почте в течение нескольких дней.
- Активируйте карту и онлайн-банкинг, чтобы управлять счетом через приложение.
После этого счет полностью готов к использованию — можно указывать его реквизиты работодателю, арендодателю или Jobcenter.
Немецкая лексика, которая пригодится в банке
Поход в банк — хорошая практика для тех, кто изучает язык. Основные термины:
- das Konto — счет;
- die Kontoeröffnung — открытие счета;
- die EC-Karte / Debitkarte — дебетовая карта;
- die Filiale — филиал банка;
- die Überweisung — перевод;
- die Gebühr — комиссия;
- der Kontoauszug — выписка со счета;
- die Meldebescheinigung — подтверждение адреса/регистрации;
- die Steuer-ID — налоговый номер;
- das Online-Banking — электронный банкинг.
Если хотите увереннее чувствовать себя не только в банке, но и в любой бытовой ситуации в Германии, стоит подтянуть базовую грамматику и лексику — например, на курсах немецкого языка уровня A1 или уровня A2.
Типичные сложности и как их избежать
Большинство проблем при открытии счета возникают не из-за сложности процедуры, а из-за мелких организационных неточностей. Вот на что стоит обратить внимание заранее:
- Отсутствие записи на прием. В крупных городах очередь в популярные отделения Sparkasse может растянуться на недели — записывайтесь заранее, сразу после приезда.
- Языковой барьер. Если немецкий или английский пока слабые, возьмите с собой знакомого-переводчика или выбирайте банк с поддержкой украинского языка.
- Блокировка счета. Часто случается из-за несоответствия адреса в документах и в заявке — убедитесь, что Meldebescheinigung актуальна.
- Путаница с тарифами. Внимательно прочитайте условия обслуживания: некоторые счета бесплатны только при минимальном обороте средств в месяц, иначе начисляется комиссия.
- Отказ из-за неполного пакета документов. Если не хватает вида на жительство, попросите в банке именно базовый счет (Basiskonto) — его обязаны открыть даже в упрощенном порядке.
Если держать эти нюансы в голове, визит в банк превращается из стресса в обычную формальность.
«Самая частая ошибка — приходить без записи и ждать, что счет откроют сразу. Европейская директива дает украинцам право на базовый счет даже без полного пакета документов, но процесс быстрее, если все подготовить заранее», — объясняют консультанты миграционных центров в Германии.
Вывод
Открыть банковский счет в Германии вполне реально, если заранее подготовить документы, выбрать подходящий формат банка и уточнить условия обслуживания. Знание базовых немецких терминов поможет лучше понять договор, задать вопросы консультанту и избежать недоразумений.
Если вы хотите легче адаптироваться к жизни в Германии, знание языка станет не менее практичным инструментом, чем понимание местных правил. Начать можно с онлайн-курса немецкого языка. Больше материалов о жизни, учебе и адаптации в Германии — на главной странице Aura School.
FAQ
Можно ли открыть счет в Германии без вида на жительство?
Да, благодаря праву на базовый счет (Basiskonto) банк обязан открыть счет даже при неполном пакете документов, в частности беженцам и лицам, ищущим защиты.
Сколько времени занимает открытие счета?
В онлайн-банке — от нескольких часов до 1–2 дней, в традиционном банке вроде Sparkasse — от нескольких дней до пары недель, в зависимости от записи на прием.
Нужен ли налоговый номер (Steuer-ID) для открытия счета?
Желательно, но не всегда обязательно: часть банков принимает заявку без него и добавляет номер позже после присвоения.
Какая разница между зарплатным счетом и обычным текущим счетом?
Формально это тот же тип счета (Girokonto); «зарплатным» его называют, когда на него регулярно поступает заработная плата от работодателя, иногда с отдельными условиями обслуживания.
Можно ли пользоваться украинской банковской картой в Германии вместо открытия счета здесь?
Технически да, но это сопровождается более высокими комиссиями за конвертацию и снятие наличных, поэтому для длительного проживания открытие немецкого счета экономически выгоднее.
Есть ли у немецких банков представительства в Украине?
Прямых филиалов немецких банков в Украине нет — счет открывают лично в Германии или дистанционно уже после въезда. Переводы из Украины осуществляются через корреспондентские счета и системы вроде SWIFT.